 EcomSmart
 SmartConversas
 SmartHub
 EcomIA Brasil
Parcelamento sem juros na Black Friday custa para o lojista a soma de duas cobranças do contrato de pagamento. A primeira é a taxa do cartão parcelado (MDR). A segunda é a antecipação das parcelas, quando você recebe tudo de uma vez. Esse valor sai da margem do pedido e cresce a cada parcela a mais.
O cartão continua decisivo nos pedidos de valor alto. Num levantamento da Nuvemshop divulgado em agosto de 2026, o Pix ficou com 50,2% dos pedidos das lojas virtuais e com 41% do valor movimentado, porque concentra compras menores. O cartão segue nos itens de ticket maior, puxado pelo parcelamento sem juros. Fonte: Nuvemshop, levantamento sobre meios de pagamento no e-commerce, divulgado em agosto de 2026, pedidos em lojas virtuais (reportagem do Misto Brasil).
Neste guia você encontra a conta passo a passo em um exemplo ilustrativo e o ponto de corte para começar a cobrar juros do cliente. Também comparamos o parcelado com o desconto no Pix e mostramos como exibir os dois preços dentro da lei. Use sempre a tabela do seu próprio contrato: a taxa de outra loja ou uma média de mercado não serve para a sua conta.
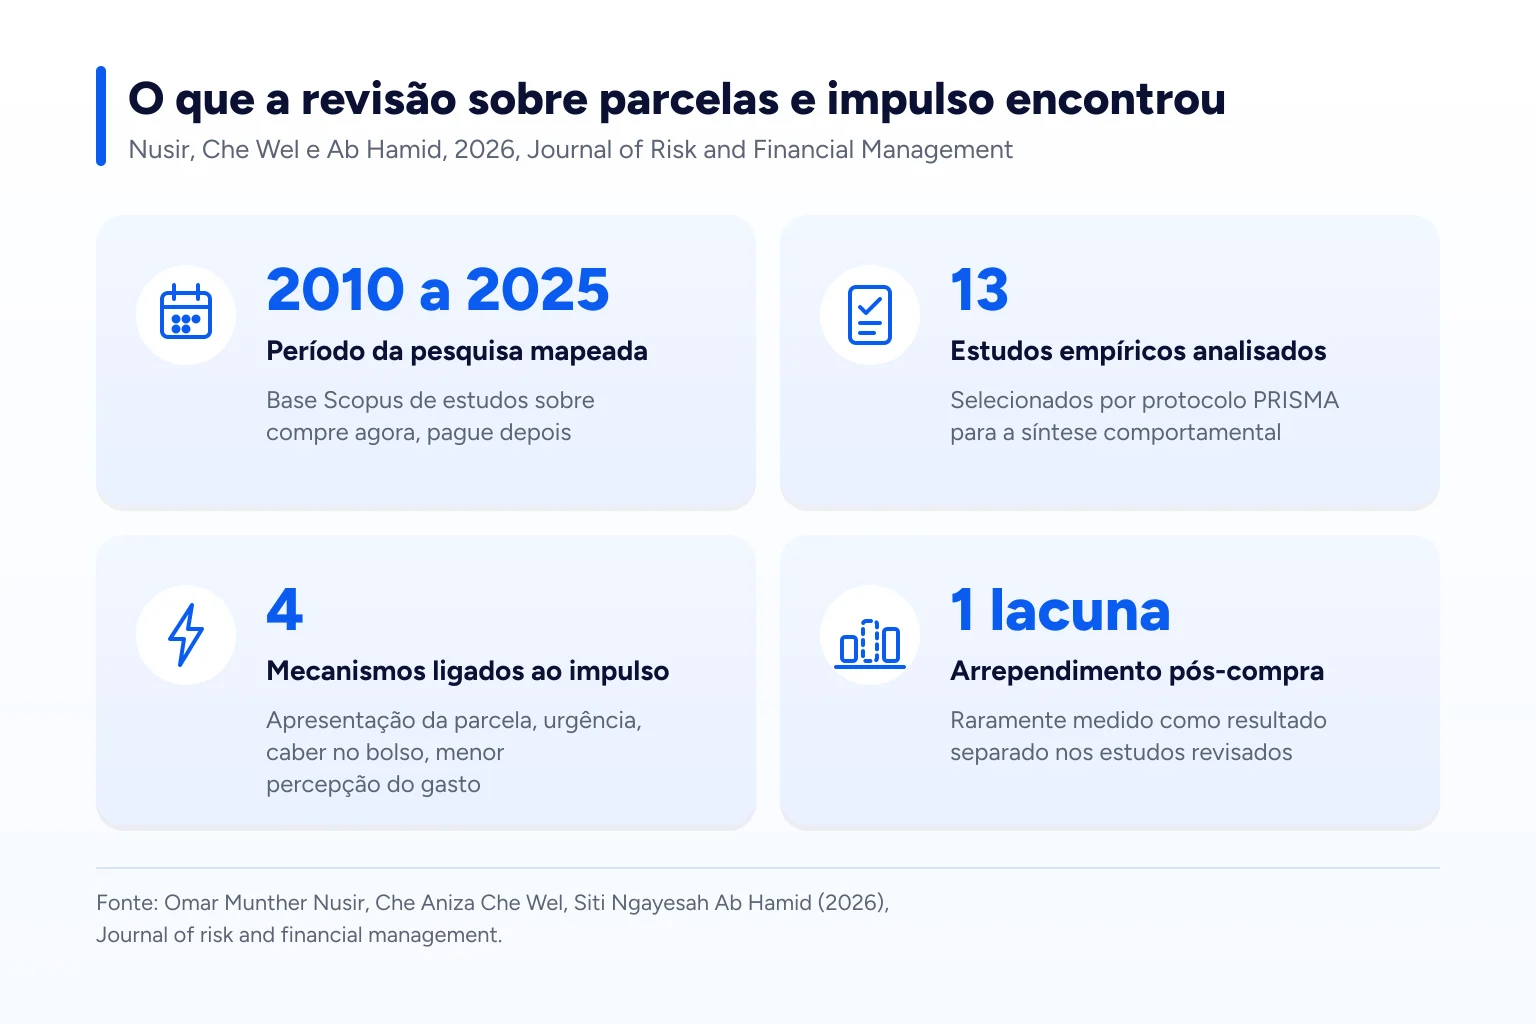
- 2010 a 2025 Período da pesquisa mapeada: Base Scopus de estudos sobre compre agora, pague depois
- 13 Estudos empíricos analisados: Selecionados por protocolo PRISMA para a síntese comportamental
- 4 Mecanismos ligados ao impulso: Apresentação da parcela, urgência, caber no bolso, menor percepção do gasto
- 1 lacuna Arrependimento pós-compra: Raramente medido como resultado separado nos estudos revisados
Fonte: Omar Munther Nusir, Che Aniza Che Wel, Siti Ngayesah Ab Hamid (2026), Journal of risk and financial management.
Quanto custa o parcelamento sem juros na Black Friday para o lojista?
O custo do parcelado sem juros é a taxa de parcelamento do gateway (a MDR do crédito parcelado), somada à taxa de antecipação quando você pede para receber as parcelas de uma vez. As duas cobranças estão no contrato e aumentam conforme o número de parcelas e o prazo de recebimento.
MDR é o percentual descontado de cada venda no cartão para remunerar emissor, bandeira e credenciador. No segundo semestre de 2025, a média observada pelo Banco Central foi de 2,10% no crédito e de 1,08% no débito. Fonte: Banco Central do Brasil, MDR média por função do cartão, segundo semestre de 2025, transações com cartão no país (dado citado pela Cora em setembro de 2026).
Essa média serve de referência e não substitui a tabela do seu contrato. O portal de dados abertos do Banco Central permite comparar a MDR por bandeira, forma de captura e número de parcelas (mesma fonte). A comparação só vale entre operações iguais: 6x com 6x, 12x com 12x.
A antecipação é a segunda parte da conta. No parcelado, o dinheiro entra uma parcela por mês. Para receber tudo logo depois da venda, o gateway cobra uma taxa mensal sobre o prazo que adianta. Em n parcelas, o prazo médio é de (n + 1) ÷ 2 meses: 3,5 meses em 6x e 6,5 meses em 12x.
O volume em jogo é grande. Em 2025, cartões de crédito, débito e pré-pagos movimentaram R$ 4,5 trilhões em 48,1 bilhões de transações no Brasil. Fonte: Abecs, balanço de 2025, cartões de crédito, débito e pré-pagos no Brasil (dado citado pela Cora em setembro de 2026). Antes de definir parcelas, feche o desconto que a margem aguenta no plano de Black Friday, porque desconto e parcelamento saem da mesma margem.
Custo do parcelado na loja virtual em 5 passos
Para calcular o custo do parcelado, some a MDR da faixa de parcelas com a antecipação pelo prazo médio. Depois, multiplique pelo preço do pedido e desconte o valor da margem que sobra antes do pagamento. O resultado mostra, em reais, quanto cada condição de parcelamento tira do pedido.
- Abra a tabela do contrato. No painel do gateway ou do meio de pagamento da sua plataforma (Nuvemshop, Tray, Shopify ou VTEX), anote a MDR por faixa de parcelas e a taxa de antecipação ao mês.
- Calcule a margem antes do pagamento. Preço de venda menos produto, frete subsidiado, embalagem, impostos e mídia por pedido, na mesma lógica do lucro por pedido na Black Friday.
- Calcule a antecipação. Multiplique a taxa mensal pelo prazo médio, de (n + 1) ÷ 2 meses.
- Some as duas taxas. MDR mais antecipação dá o custo total em percentual do pedido.
- Passe para reais. Multiplique pelo preço e subtraia da margem. Esse é o número que decide a parcela.
Exemplo ilustrativo: um pedido de R$ 500 na Black Friday tem R$ 250 de produto, R$ 30 de frete subsidiado e embalagem, R$ 40 de impostos (8%) e R$ 60 de mídia. Sobram R$ 120 antes do pagamento. O contrato fictício cobra MDR de 3,0% em 1x, 3,4% de 2x a 6x e 3,8% de 7x a 12x, mais 1,6% ao mês de antecipação.
Em 6x, a antecipação custa 3,5 × 1,6% = 5,6%. Com a MDR de 3,4%, o custo total vai a 9,0%, ou R$ 45, e sobram R$ 75. Em 12x, a antecipação sobe para 10,4% e o custo total para 14,2%, ou R$ 71. A margem cai para R$ 49, menos da metade dos R$ 120 iniciais.
A conta pelo prazo médio é uma aproximação. O gateway desconta parcela a parcela, então confirme o valor exato no simulador do seu contrato antes de configurar a loja.
| Condição | Custo no contrato fictício | Custo no pedido | Margem que sobra |
|---|---|---|---|
| 1x no cartão | 3,0% de MDR + 1,6% de antecipação | R$ 23,00 | R$ 97,00 |
| 3x sem juros | 3,4% de MDR + 3,2% de antecipação | R$ 33,00 | R$ 87,00 |
| 6x sem juros | 3,4% de MDR + 5,6% de antecipação | R$ 45,00 | R$ 75,00 |
| 10x sem juros | 3,8% de MDR + 8,8% de antecipação | R$ 63,00 | R$ 57,00 |
| 12x sem juros | 3,8% de MDR + 10,4% de antecipação | R$ 71,00 | R$ 49,00 |
| Pix com 5% de desconto | R$ 25 de desconto + 0,8% de tarifa | R$ 26,80, já com imposto menor | R$ 93,20 |
Elaboração EcomSmart, exemplo ilustrativo com taxas fictícias de contrato e margem de R$ 120 antes do pagamento
Quantas parcelas oferecer na Black Friday?
Ofereça parcelas sem juros até o ponto em que a margem que sobra no pedido ainda fica acima do piso que você definiu. A partir dali, as parcelas passam a ter juros pagos pelo cliente. No exemplo ilustrativo, com piso de R$ 60 por pedido, o corte fica em 9x sem juros.
A conta do corte repete os passos anteriores, parcela por parcela. Em 9x, o prazo médio é de 5 meses, a antecipação custa 8,0% e o total chega a 11,8%, ou R$ 59: sobram R$ 61. Em 10x, o custo vai a 12,6%, ou R$ 63, e sobram R$ 57, abaixo do piso. A regra fica assim: até 9x sem juros, de 10x a 12x com juros.
O parcelado em que você absorve o custo é chamado de parcelado lojista. Os juros do lojista no cartão são essa soma de MDR e antecipação. No parcelado com juros do comprador, quem financia é o emissor ou o gateway, e a taxa vai para a fatura do cliente.
O corte também depende do ticket. Pelo levantamento da Nuvemshop, o cartão concentra os pedidos de valor maior (mesma fonte), e é nesse ticket que a parcela longa pesa na decisão. Em produtos baratos, uma parcela mínima (por exemplo, R$ 50, valor ilustrativo) evita pagar 10x num pedido de R$ 150.
O erro mais comum é calcular o corte com o preço de catálogo e esquecer o desconto da Black Friday. Quando o preço cai, a margem em reais cai junto. Refaça a conta com o preço promocional, porque o corte que valia em setembro desce em novembro.
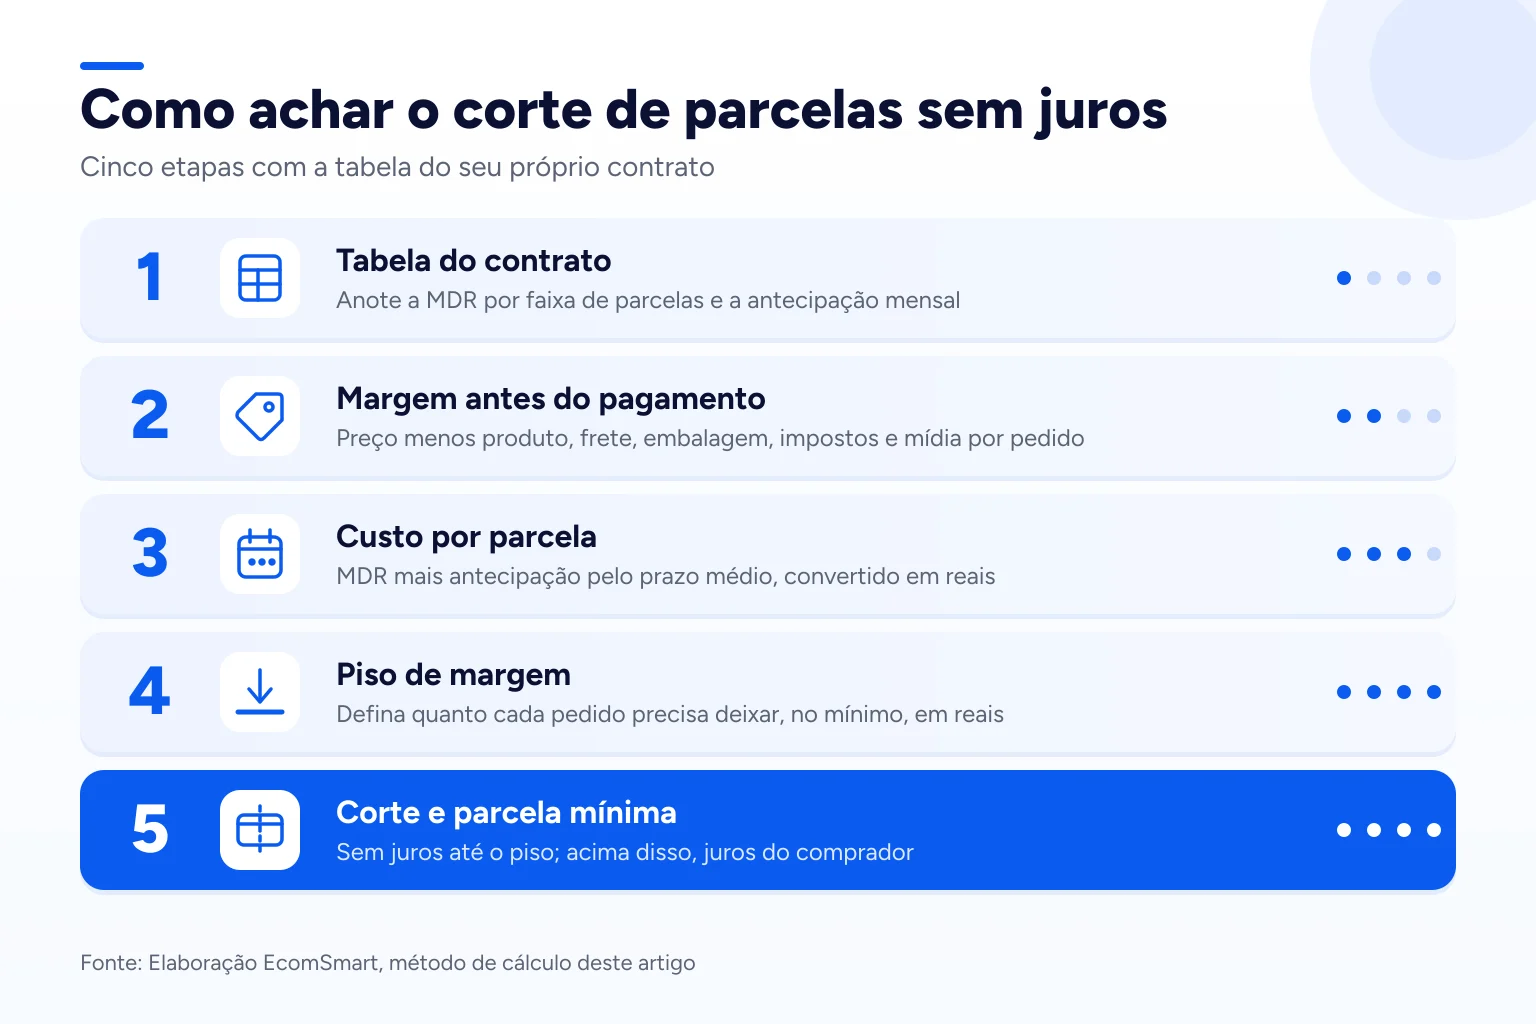
- 1 Tabela do contrato: Anote a MDR por faixa de parcelas e a antecipação mensal
- 2 Margem antes do pagamento: Preço menos produto, frete, embalagem, impostos e mídia por pedido
- 3 Custo por parcela: MDR mais antecipação pelo prazo médio, convertido em reais
- 4 Piso de margem: Defina quanto cada pedido precisa deixar, no mínimo, em reais
- 5 Corte e parcela mínima: Sem juros até o piso; acima disso, juros do comprador
Fonte: Elaboração EcomSmart, método de cálculo deste artigo
Parcelar sem juros ou dar desconto no Pix?
Compare quanto sobra no mesmo pedido em cada condição. No exemplo ilustrativo, o Pix com 5% de desconto deixa mais margem que o parcelado a partir de 2x. Já o Pix com 10% deixa menos que 6x sem juros. O resultado muda com o custo do seu contrato e com o desconto escolhido.
A conta do Pix tem um detalhe que muita planilha esquece: o desconto também reduz o imposto, que passa a incidir sobre o preço menor. Com 5%, o pedido cai para R$ 475 e o imposto para R$ 38. Com uma tarifa ilustrativa de 0,8% no Pix, sobram R$ 93,20. Em 2x sem juros, sobram R$ 91.
Com 10% no Pix, o preço vai a R$ 450 e sobram R$ 70,40, menos que os R$ 75 do 6x. Com 15%, sobram R$ 47,60, abaixo até do 12x. Os lojistas costumam dar de 5% a 15% de desconto no Pix, segundo a Nuvemshop (mesma fonte). No topo dessa faixa, o Pix pode sair mais caro que o cartão longo.
Na prática, ofereça os dois e calibre um pelo outro. Um ponto de partida é um desconto no Pix próximo do custo do parcelado que seus clientes mais usam. A conta completa está no guia de desconto no Pix que empata com o custo do cartão.
O que as pesquisas dizem sobre parcela e compra por impulso?
Pesquisas recentes associam a oferta de parcelas sem juros a mais compra por impulso, porque a parcela faz o produto parecer acessível e diminui a percepção do gasto. A evidência vem de estudos sobre o “compre agora, pague depois” (BNPL) em outros mercados e não mede o parcelado no cartão brasileiro.
Nusir, Che Wel e Ab Hamid (2026, Journal of Risk and Financial Management) mapearam a pesquisa sobre BNPL publicada entre 2010 e 2025 e analisaram em detalhe 13 estudos empíricos. A forma de apresentar a parcela, os avisos de urgência, a sensação de que o valor cabe no bolso e a menor percepção do pagamento apareceram associados de forma consistente à compra por impulso. Fonte: Nusir, Che Wel e Ab Hamid, revisão bibliométrica e síntese comportamental sobre BNPL, estudos de 2010 a 2025, base Scopus e 13 estudos empíricos.
O limite: são poucos estudos, todos sobre BNPL, e o arrependimento depois da compra quase não foi medido. A revisão não diz quanto a venda sobe nem se o cliente devolve mais.
Visković e Marin (2026, Studies in Business and Economics) montaram uma base com 149 empresas de BNPL no mundo. A maioria se financia principalmente com recursos próprios e com taxas cobradas do lojista. Fonte: Visković e Marin, estrutura de mercado dos provedores de BNPL, 2026, base de 149 empresas. As empresas se concentram na Europa e na América do Norte, mas o desenho de cobrança é o mesmo do parcelado lojista daqui: quem paga o “sem juros” do cliente é a loja.
Para a sua Black Friday, isso pede dois cuidados. Evite juntar parcela longa e contador de urgência no mesmo produto. Depois de novembro, acompanhe a devolução e o chargeback por faixa de parcelas.
Como mostrar preço à vista e parcelado sem confundir o cliente?
Mostre lado a lado o preço do cartão, o número e o valor de cada parcela e o preço do Pix, com o desconto em percentual e em reais. A Lei 13.455/2017 autoriza preços diferentes por prazo ou meio de pagamento e exige que o desconto apareça em local e formato visíveis.
A lei acrescentou à Lei 10.962/2004 a regra que vale para a vitrine da loja virtual:
“O fornecedor deve informar, em local e formato visíveis ao consumidor, eventuais descontos oferecidos em função do prazo ou do instrumento de pagamento utilizado.”
Fonte: Lei nº 13.455, de 26 de junho de 2017, art. 2º, que inclui o art. 5º-A na Lei 10.962/2004, Diário Oficial da União de 27/06/2017 (texto reproduzido pela ABRAS). O mesmo artigo aplica as sanções do Código de Defesa do Consumidor a quem descumprir a regra (mesma fonte).
No exemplo ilustrativo, a vitrine ficaria assim: “R$ 500,00 em até 9x de R$ 55,56 sem juros ou R$ 475,00 no Pix (5% de desconto, economia de R$ 25,00)”. O preço no cartão é o mesmo em 1x ou em 9x. Se o total parcelado passa do preço anunciado, a condição deixou de ser sem juros.
Mantenha as mesmas condições na página do produto, no checkout e nas mensagens de WhatsApp. Preço diferente entre vitrine e pagamento gera abandono de carrinho e reclamação.
| Item | O que conferir | Por quê |
|---|---|---|
| Preço no cartão | Total parcelado igual ao preço anunciado | Sem juros só vale sem acréscimo no total |
| Valor da parcela | Número de parcelas e valor de cada uma visíveis | O cliente compara a parcela antes do total |
| Desconto do Pix | Percentual e valor em reais junto ao preço | Exigência do art. 5º-A da Lei 10.962/2004 |
| Faixa com juros | Separar parcelas sem juros das parcelas com juros | Evita surpresa na hora do pagamento |
| Checkout | Mesmas condições da página do produto | Divergência gera abandono e reclamação |
| Mensagens com o mesmo preço e as mesmas parcelas | Oferta diferente da loja confunde o cliente |
Elaboração EcomSmart com base na Lei 13.455/2017
O que revisar no parcelamento antes de 27/11
Nesta semana, revise o contrato de pagamento, refaça a conta com o preço promocional e configure o corte de parcelas antes de ligar as ofertas. Assim você evita descobrir o custo real do parcelamento sem juros na Black Friday só no extrato de dezembro.
- Veja como o recebimento está configurado. Se as vendas estão marcadas como antecipadas e o caixa aguenta esperar, receber parcela a parcela tira a antecipação da conta.
- Troque a média pela sua taxa. Os 2,10% do Banco Central são média do crédito. Use a MDR de cada faixa de parcelas do seu contrato.
- Refaça o corte com o preço da Black Friday. Margem em reais menor significa menos parcelas sem juros.
- Defina parcela mínima. Ela protege os produtos de ticket baixo quando a plataforma só aceita uma regra geral de parcelas.
- Alinhe Pix e cartão. Confira se o desconto no Pix ficou acima do custo do seu parcelado médio.
- Prepare a medição. Separe as vendas por faixa de parcelas para comparar margem e devolução em dezembro.
Se quiser a planilha pronta, recomendamos o e-book de precificação da EcomSmart, que você recebe ao fazer o diagnóstico grátis da loja. Para testar os agentes de IA na operação, há o plano grátis da plataforma EcomSmart. E a revisão de Black Friday com o Luiz confere a sua tabela de parcelas antes de 27/11. Os três são produtos nossos.
Fontes deste guia
- Nuvemshop, balanço da Black November 2025 das PMEs, Metade dos pedidos em lojas virtuais é pelo Pix
- Banco Central do Brasil, Relatório de Economia Bancária / estatísticas de cartões, Você sabe o que é a taxa MDR e como esse custo afeta vendas no cartão?
- Senacon / Código de Defesa do Consumidor e Lei 10.962/2004 com Decreto 5.903/2006, Lei autoriza diferenciação de preços de bens e serviços em função do prazo ou do instrumento de pagamento | Clipping | ABRAS
- Omar Munther Nusir, Che Aniza Che Wel, Siti Ngayesah Ab Hamid (2026). Mapping the Knowledge Structure of Buy Now, Pay Later Research: A Bibliometric Science Mapping Review and Focused Behavioral Synthesis. Journal of risk and financial management. DOI
- Josip Visković, Ivan Marin (2026). Market Structure and Factors Associated with Revenue Performance of Buy-Now-Pay-Later Providers. Studies in Business and Economics. DOI
Como este guia foi feito: a equipe editorial EcomSmart escreveu este texto com apoio de IA a partir das fontes listadas acima; todo número tem a fonte indicada ao lado.
Perguntas frequentes
Posso cobrar mais caro no cartão do que no Pix?
Pode. A Lei 13.455/2017 autoriza preços diferentes conforme o prazo ou o meio de pagamento e anula cláusulas de contratos de pagamento que proíbam essa diferença. O desconto precisa aparecer em local e formato visíveis para o cliente.
Vale a pena desligar a antecipação na Black Friday?
Vale quando o caixa aguenta receber parcela a parcela, porque assim o custo do pedido fica só na MDR. Se você precisa do dinheiro para repor estoque em dezembro, compare a taxa de antecipação com o custo de outra fonte de capital de giro.
A MDR média do Banco Central serve para calcular meu parcelado?
Não serve. Os 2,10% são a média do crédito no segundo semestre de 2025, somando todas as formas de captura e parcelas. Para a conta da loja, use a MDR de cada faixa de parcelas do seu próprio contrato.
Parcela longa aumenta a devolução?
Ainda não há medição direta para o parcelado brasileiro. Uma revisão de 2026 associa a parcela à compra por impulso, mas aponta que o arrependimento depois da compra foi pouco estudado. Separe devolução e chargeback por faixa de parcelas para medir na sua loja.