Capital de giro para e-commerce é o dinheiro que paga estoque, anúncios e frete no intervalo entre comprar do fornecedor e receber do cliente. Nos Estados Unidos, as empresas que vendem, cobram e entregam para a loja passaram a usar esses mesmos dados para oferecer crédito. O anúncio de FedEx e Stripe em outubro de 2026 reforça esse movimento.
Para quem fatura a partir de R$ 30 mil por mês, a dúvida prática tem três partes. Quais números da operação definem a oferta? Quanto custa um empréstimo para loja virtual pago com percentual das vendas? Quando é melhor recusar? Este texto responde as três com uma conta ilustrativa e uma lista de métricas para revisar nesta semana.
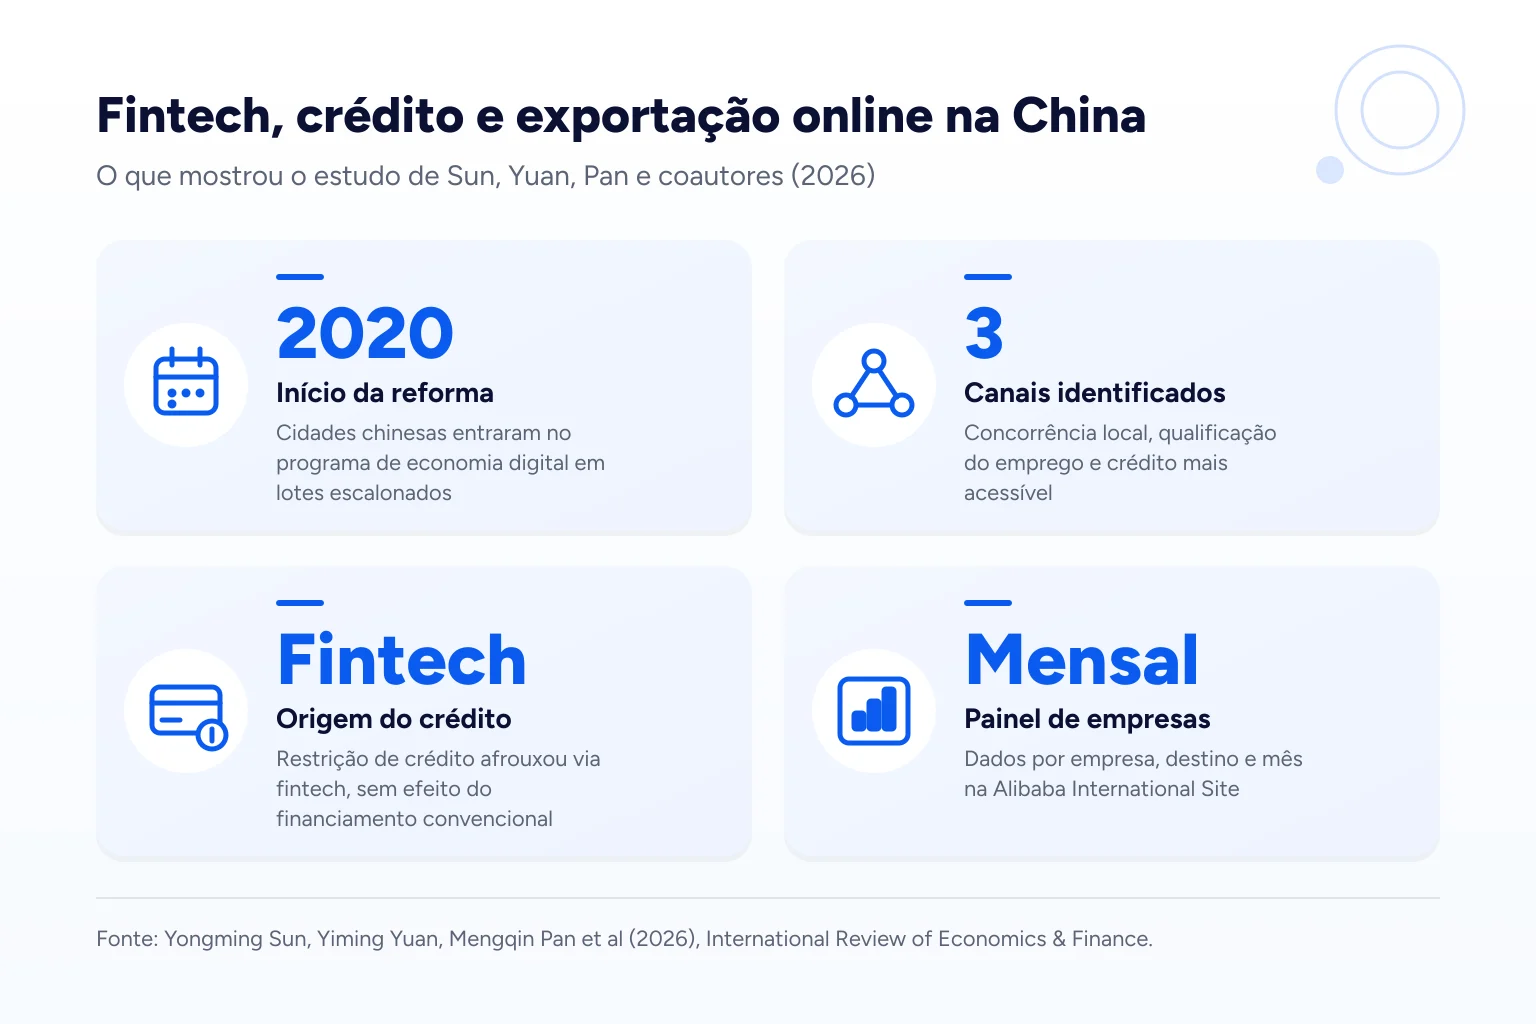
- 2020 Início da reforma: Cidades chinesas entraram no programa de economia digital em lotes escalonados
- 3 Canais identificados: Concorrência local, qualificação do emprego e crédito mais acessível
- Fintech Origem do crédito: Restrição de crédito afrouxou via fintech, sem efeito do financiamento convencional
- Mensal Painel de empresas: Dados por empresa, destino e mês na Alibaba International Site
Fonte: Yongming Sun, Yiming Yuan, Mengqin Pan et al (2026), International Review of Economics & Finance.
O que FedEx e Stripe anunciaram e por que isso importa para o crédito do lojista?
Em 6 de outubro de 2026, a FedEx Dataworks e a Stripe anunciaram uma colaboração que cruza sinais da rede de entregas da FedEx com a infraestrutura de pagamentos da Stripe. O produto de financiamento está previsto para o início de 2027. Para o lojista, isso indica que o histórico de envios vai pesar cada vez mais na oferta de crédito.
Fonte: Practical Ecommerce, reportagem “Commerce Data as Credit Data”, 15 de outubro de 2026, com base no anúncio das duas empresas e em contato com a FedEx.
Segundo a FedEx, volume de envios, movimentação de estoque e desempenho de fulfillment dão um retrato do negócio mais completo do que os demonstrativos financeiros sozinhos. As empresas ainda não explicaram quais sinais entram na análise, como eles mudam a decisão de crédito nem que controle o lojista terá sobre os próprios dados (mesma fonte).
A ideia é antiga. Em 2012, a UPS fez parceria com a Kabbage, na época uma financeira online para pequenos negócios. Comerciantes podiam compartilhar o histórico de envios da UPS na análise de crédito, e a Kabbage considerava o número e a frequência de pacotes (mesma fonte).
O motivo é fácil de entender. O banco olha balanço e declaração de imposto, que registram o passado com meses de atraso. Plataforma, marketplace, adquirente e transportadora acompanham pedido, pagamento e pacote quase em tempo real, e percebem crescimento ou queda antes do contador. A linha do tempo abaixo resume os marcos citados.
| Quando | Quem | Dado usado | O que muda para o lojista |
|---|---|---|---|
| 2012 | UPS e Kabbage | Número e frequência de pacotes enviados | O envio passa a servir de prova de venda |
| Desde 2016 | Shopify Capital | Vendas da loja, pagamento com percentual diário | Crédito dentro do painel, sem consulta de crédito |
| Programa vigente | Walmart Marketplace Capital | Vendas e desempenho no marketplace | Dinheiro em até 24 horas com taxa única |
| Conta flex | Shopify Capital | Desempenho da loja reavaliado toda semana | O limite sobe e desce com a operação |
| 6 de outubro de 2026 | FedEx Dataworks e Stripe | Envios, estoque e fulfillment somados a pagamentos | Logística e pagamento combinados na análise |
| Início de 2027 | FedEx e Stripe | Produto de financiamento previsto | Ainda sem regras públicas sobre uso dos dados |
Fonte: Practical Ecommerce, Commerce Data as Credit Data, 15/10/2026; páginas oficiais do Shopify Capital e do Walmart Marketplace Capital, outubro de 2026
Quais dados de venda e frete definem a oferta de capital de giro para e-commerce?
A oferta depende de quanto a loja vende, com que regularidade vende e de quanto dessas vendas volta como devolução, disputa ou chargeback. No Shopify Capital entram volume de vendas, frequência de dias com venda, pedidos totais e enviados, devoluções, chargebacks, disputas e histórico de pagamento, segundo informações da própria Shopify.
Esses critérios são descritos na reportagem da Practical Ecommerce (mesma fonte). A Shopify também tem a conta flex, em que o crédito disponível é reavaliado toda semana conforme o desempenho da loja. O mecanismo funciona nos dois sentidos: operação melhor amplia o limite, operação pior reduz.
Métricas que derrubam a oferta
Pelo que as plataformas divulgam, e pela lógica do modelo, estes são os números que mais pesam contra você:
- Dias sem venda: pausar a mídia por duas semanas reduz a frequência de vendas, que é critério declarado da Shopify.
- Devolução e troca: devolução alta indica receita que pode não se confirmar. Revise a descrição e a tabela de medidas dos produtos campeões em troca.
- Chargeback e disputa: cada contestação no cartão pesa duas vezes, porque tira receita e sinaliza risco de fraude.
- Pedidos pagos e não enviados: a diferença entre pedidos totais e enviados aparece na análise. Atraso de envio também derruba a reputação nos marketplaces brasileiros.
- Cancelamento: no Mercado Livre, na Shopee e na Amazon, cancelamento por falta de estoque afeta a reputação, que costuma ser a base do crédito oferecido no painel.
O erro que aparece na hora errada
Como a reavaliação é contínua, a oferta encolhe justamente quando o caixa aperta. A loja que corta anúncios para economizar vende menos dias por semana, vê o limite cair e fica sem crédito no mês em que mais precisava dele.
A correção é pedir crédito antes do aperto, com a operação estável. Se você já acompanha esses números numa rotina semanal de gestão de e-commerce com os números que decidem, acrescente devolução, disputa e pedidos não enviados ao painel.
Quanto custa um empréstimo para loja virtual pago com percentual das vendas?
Nesse modelo, a plataforma adianta um valor, cobra uma taxa fixa definida na contratação e retém um percentual das vendas diárias até quitar o total. Como a taxa não muda com o prazo, o custo mensal efetivo sobe quando a loja vende mais e quita mais rápido. Esse ponto quase nunca aparece na oferta.
Nos Estados Unidos, o Shopify Capital oferece até US$ 2 milhões, deposita o dinheiro em até dois dias úteis se aprovado e cobra um percentual das vendas diárias, só nos dias em que há venda. Fonte: Shopify Capital, página oficial do programa, consultada em outubro de 2026, condições para lojistas elegíveis da Shopify. A reportagem acrescenta que existe pagamento mínimo e prazo máximo, mesmo quando as vendas caem (Practical Ecommerce, mesma fonte).
O Walmart Marketplace Capital fala em dinheiro em até 24 horas, uma taxa única e descontos sobre vendas futuras, só para sellers do Walmart nos Estados Unidos. A elegibilidade considera as vendas e o histórico de desempenho no marketplace. Fonte: Walmart Marketplace, página “Working capital solutions”, consultada em outubro de 2026, sellers do Walmart Marketplace nos EUA.
A conta passo a passo (exemplo ilustrativo)
Os números abaixo são um exemplo ilustrativo, sem relação com a taxa de nenhuma plataforma específica.
- A loja fatura R$ 200.000 por mês e recebe R$ 100.000 adiantados, com taxa fixa de 12%. Vai devolver R$ 112.000.
- A retenção é de 10% das vendas, ou R$ 20.000 por mês. A dívida termina em cerca de 5,6 meses.
- O saldo cai de R$ 112.000 até zero, então o dinheiro usado em média é de cerca de R$ 50.000 (metade do valor adiantado).
- Custo de R$ 12.000 dividido por 5,6 meses dá R$ 2.143 por mês. Sobre R$ 50.000 de saldo médio, são cerca de 4,3% ao mês.
- Se o faturamento sobe para R$ 300.000, a dívida acaba em 3,7 meses e o custo vai a cerca de 6,4% ao mês. Se cai para R$ 120.000, leva 9,3 meses e o custo fica perto de 2,6% ao mês.
Tem mais um efeito. Com margem de contribuição de 20%, reter 10% da receita consome metade do que sobra de cada venda para pagar time, ferramentas e o próprio estoque novo. Antes de aceitar, compare o custo mensal calculado assim com o CET mensal que o banco informa.
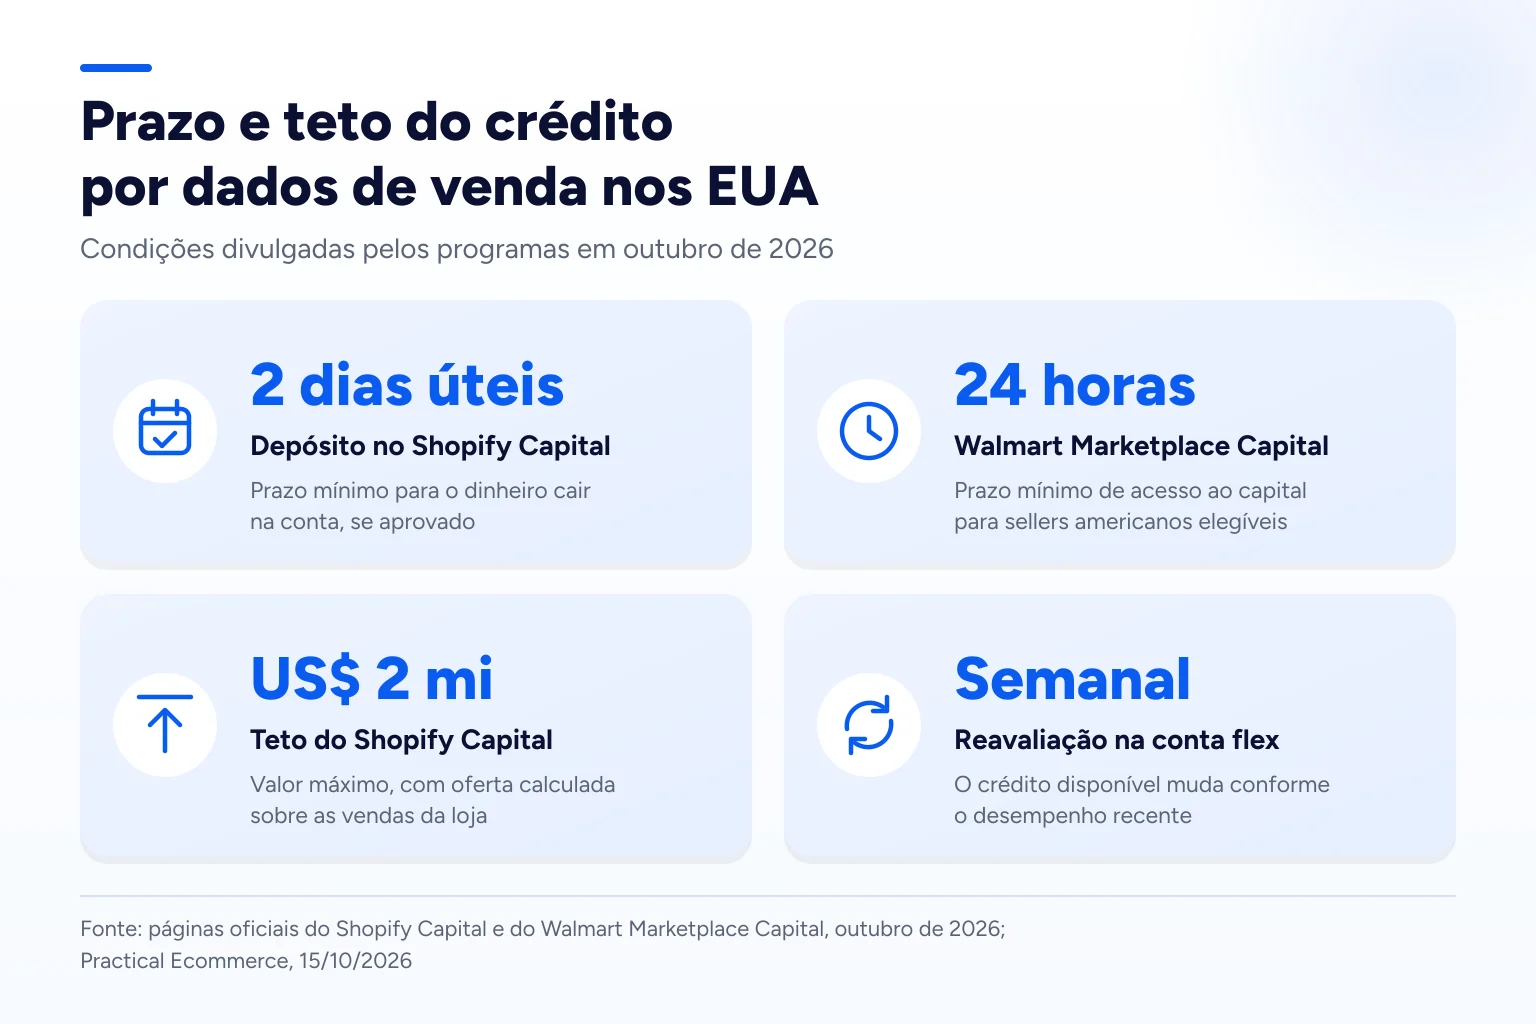
- 2 dias úteis Depósito no Shopify Capital: Prazo mínimo para o dinheiro cair na conta, se aprovado
- 24 horas Walmart Marketplace Capital: Prazo mínimo de acesso ao capital para sellers americanos elegíveis
- US$ 2 mi Teto do Shopify Capital: Valor máximo, com oferta calculada sobre as vendas da loja
- Semanal Reavaliação na conta flex: O crédito disponível muda conforme o desempenho recente
Fonte: páginas oficiais do Shopify Capital e do Walmart Marketplace Capital, outubro de 2026; Practical Ecommerce, 15/10/2026
Crédito para sellers no Brasil e antecipação de recebíveis
No Brasil, a mesma lógica aparece em dois formatos. O primeiro são as ofertas de crédito dentro de marketplaces e plataformas, calculadas sobre as vendas registradas no painel. O segundo é a antecipação de recebíveis do cartão, em que a adquirente adianta parcelas que você já vendeu. O que muda entre os dois é o que garante o pagamento.
Quem vende no Mercado Livre, na Shopee ou na Amazon deve conferir no painel de vendedor se há oferta para a conta. O crédito Mercado Livre é um dos termos que o lojista mais procura. A regra das condições segue o modelo americano: reputação, volume e cancelamentos dentro do marketplace. Quem já opera vários canais vai notar que Amazon e Walmart querem virar o ERP da sua loja, e o crédito é mais um passo nessa direção.
A antecipação de recebíveis tem outra natureza. A adquirente não aposta na venda futura, só adianta uma venda que já aconteceu, descontando uma taxa. O mix de pagamento também conta: o Pix entra na hora e diminui a necessidade de antecipar, enquanto o cartão parcelado em muitas vezes aumenta. O boleto, por sua vez, só vira caixa depois de compensado.
Nas lojas próprias em Nuvemshop, Tray, Shopify ou VTEX, o crédito costuma vir do meio de pagamento integrado, e não da plataforma. A tabela abaixo compara as opções pelo que importa na decisão.
| Opção | Como você paga | O que pesa na análise | Atenção |
|---|---|---|---|
| Crédito da plataforma pago com % das vendas | Retenção diária sobre vendas mais taxa fixa | Vendas, devoluções, disputas e histórico na plataforma | Custo mensal sobe quando a loja quita mais rápido |
| Crédito no painel do marketplace | Desconto nos repasses de vendas futuras | Vendas e reputação dentro do marketplace | Oferta encolhe se reputação ou volume caem |
| Antecipação de recebíveis do cartão | Taxa descontada sobre parcelas já vendidas | Parcelas a receber já registradas na adquirente | Antecipar sempre reduz a margem das vendas parceladas |
| Capital de giro em banco | Parcelas mensais fixas com prazo definido | Faturamento declarado, garantias e relacionamento | Mais documentos; compare sempre pelo CET mensal |
| Linha com recursos do BNDES via banco | Parcelas fixas e prazo mais longo | Análise do banco repassador e enquadramento da empresa | Exige banco credenciado e documentação em dia |
Elaboração EcomSmart com base em Shopify Capital, Walmart Marketplace Capital e Practical Ecommerce, outubro de 2026
Quando não vale a pena pegar crédito da plataforma?
Não vale pegar quando a retenção diária come a margem que pagaria o próprio estoque, quando a loja depende de um único canal e quando o contrato não diz quais dados de clientes serão compartilhados. Nesses três casos, um crédito bancário mais lento, com parcela fixa e CET conhecido, tende a sair mais barato e mais previsível.
Dependência. O crédito existe enquanto você fica na plataforma e mantém os indicadores dela. Se a reputação cai ou você migra de canal, o limite some e a retenção continua sobre o que resta. Antes de usar o dinheiro para entrar em um canal novo, veja como vender nos marketplaces com margem positiva.
LGPD. Histórico de envios inclui nome e endereço dos seus clientes. Pela LGPD, a loja responde pelo tratamento desses dados. Peça ao financiador, por escrito, quais dados são usados, com que finalidade e por quanto tempo. No caso FedEx e Stripe, essas respostas ainda não foram dadas publicamente (Practical Ecommerce, mesma fonte).
Banco e BNDES. Linhas de capital de giro de banco, inclusive as que repassam recursos do BNDES, exigem mais documentos e demoram mais. Em troca, têm prazo e parcela definidos. Para estoque sazonal com giro previsível, como a compra para novembro, a parcela fixa permite planejar o desconto. A conta de quanto desconto dar na Black Friday com 40% de margem ajuda a ver se o estoque financiado vai se pagar.
O que a pesquisa recente diz
Um estudo de Yongming Sun, Yiming Yuan, Mengqin Pan e coautores, publicado em 2026 na International Review of Economics & Finance, analisou empresas da Alibaba International Site em cidades chinesas que passaram por uma reforma de economia digital a partir de 2020. As exportações online subiram, e um dos canais identificados foi o afrouxamento da restrição de crédito por fintechs, e não pelo financiamento bancário convencional. O limite: é China, exportação B2B e efeito de uma política pública, e o estudo não mede o crédito oferecido pela plataforma ao seller.
Uma revisão de Fengya Zhu e Rotem Shneor (2026, Technological Forecasting and Social Change) reuniu 453 artigos sobre risco de crédito em plataformas de empréstimo. Os autores apontam que a dependência de decisões por algoritmo pode levar a preço errado do empréstimo. Também mostram que 75% dos estudos vêm de China e Estados Unidos e que 97% são quantitativos, o que limita a aplicação direta ao Brasil e ao crédito para empresas.
O que fazer nesta semana com a sua loja
Nesta semana, levante os números que o financiador vê, calcule o custo mensal efetivo de qualquer oferta que estiver no painel e compare com uma cotação de banco. São três tarefas de poucas horas que evitam aceitar crédito caro no impulso ou perder limite por um indicador mal cuidado.
- Exporte 90 dias de dados: vendas por dia, dias sem venda, devoluções, chargebacks, disputas, cancelamentos e pedidos pagos ainda não enviados, por canal.
- Ataque o pior indicador: se for devolução, revise os cinco produtos com mais trocas. Se for atraso de envio, reveja o processo de expedição ou a integração com o ERP. A lista de ferramentas para e-commerce de outubro de 2026 tem opções para essa etapa.
- Refaça a conta da oferta: taxa fixa, percentual retido, faturamento esperado nos próximos meses e custo sobre o saldo médio, nos três cenários (vendas em alta, estáveis e em queda).
- Peça uma cotação ao banco: solicite o CET mensal de uma linha de capital de giro com o mesmo valor e compare com o resultado do passo 3.
- Leia a cláusula de dados: confirme quais dados de clientes serão compartilhados e por quanto tempo, antes de assinar.
- Defina o uso do dinheiro: estoque de giro rápido ou mídia com retorno medido. Evite usar crédito pago com percentual das vendas para cobrir despesa fixa.
Fontes deste guia
- Fast funding for every stage of growth | Shopify Capital
- Working capital solutions – Walmart Marketplace
- Fengya Zhu, Rotem Shneor (2026). Credit risk management in peer-to-peer lending platforms: A systematic literature review. Technological Forecasting and Social Change. DOI
- Yongming Sun, Yiming Yuan, Mengqin Pan et al. (2026). The information consumption reform and cross-border e-commerce exports: Evidence from China. International Review of Economics & Finance. DOI
- Ponto de partida: Commerce Data as Credit Data
Como este guia foi feito: a equipe editorial EcomSmart escreveu este texto com apoio de IA a partir das fontes listadas acima; todo número tem a fonte indicada ao lado.
Perguntas frequentes
Antecipação de recebíveis é a mesma coisa que empréstimo?
Não. Na antecipação, a adquirente adianta parcelas de vendas que já aconteceram e cobra uma taxa por isso. No empréstimo pago com percentual das vendas, o financiador aposta em vendas futuras, e por isso a análise olha devolução, disputa e regularidade.
O que acontece se as vendas caírem enquanto pago o crédito da plataforma?
A retenção diária diminui junto com as vendas, mas os programas americanos citados mantêm pagamento mínimo e prazo máximo. Com vendas fracas por muito tempo, o lojista pode ter de cobrir a diferença com outro dinheiro.
Pedir crédito da plataforma afeta meu score de crédito?
Nos Estados Unidos, a Shopify informa que o Shopify Capital não faz consulta de crédito nem afeta o score pessoal. No Brasil, as regras variam por instituição, então pergunte ao financiador se haverá consulta ao CPF ou ao CNPJ antes de aceitar.
Posso usar capital de giro para pagar anúncios?
Pode, desde que a campanha tenha retorno medido e o percentual retido caiba na margem que sobra depois da mídia. Usar crédito pago com parte das vendas para cobrir despesa fixa costuma apertar o caixa nos meses seguintes.